
Marché immobilier · 30 octobre 2026 · 7 min de lecture
Par l'Équipe éditoriale UHA Construction, Canopée Développement · Mis à jour le 30 octobre 2026
Unifamiliale à 500 000 $ : pourquoi bâtir sur son terrain devient une option sérieuse
Le 14 octobre 2026, l'Association professionnelle des courtiers immobiliers du Québec (APCIQ) a publié son bilan du troisième trimestre. Le même jour, RBC dévoilait une enquête sur les intentions des propriétaires. Mis ensemble, ces chiffres racontent une histoire : beaucoup de ménages voudraient plus d'espace, mais déménager n'est pas toujours réaliste. Pour certains, la solution se trouve peut-être déjà dans leur cour.
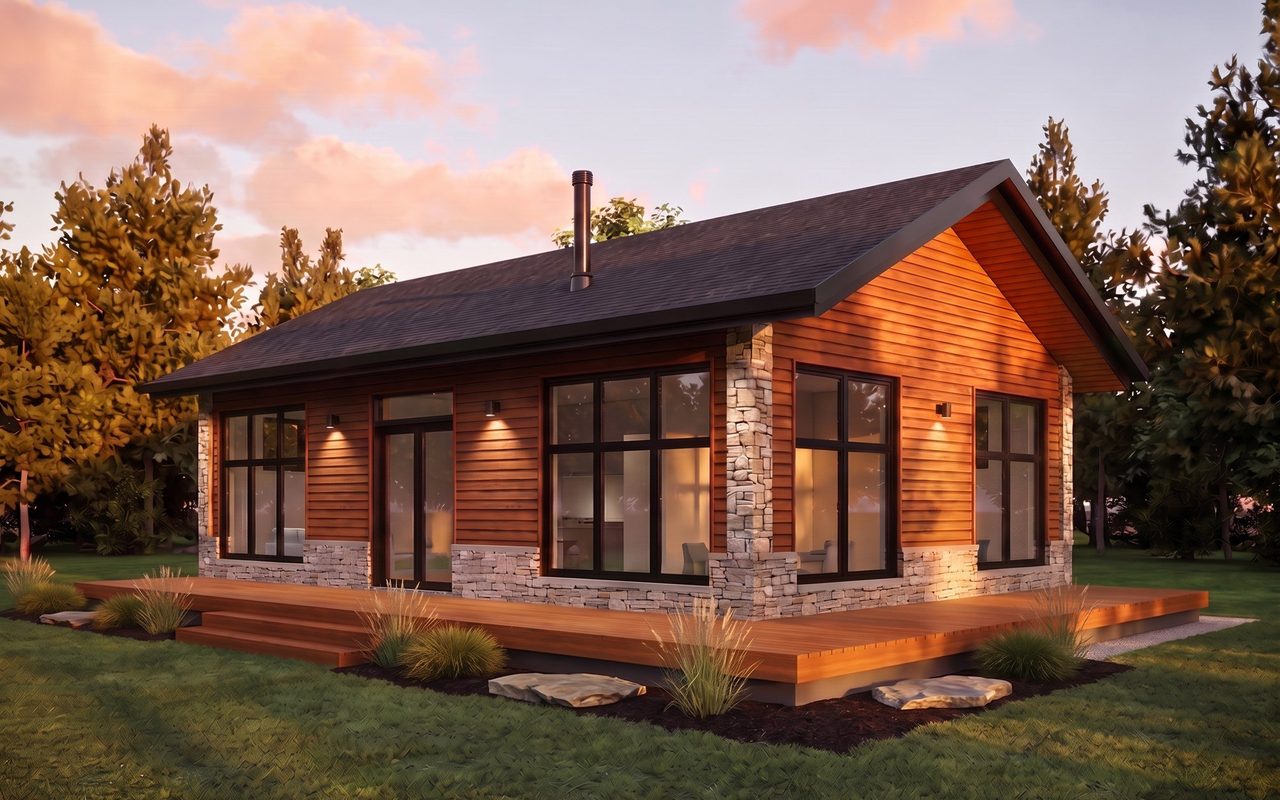
En bref
- Au troisième trimestre 2026, le prix médian d'une maison unifamiliale au Québec a atteint 500 000 $, en hausse de 2 % sur un an, selon l'APCIQ.
- 35 % des propriétaires québécois aimeraient une maison plus grande ou différente, mais jugent le déménagement irréaliste financièrement (enquête Léger pour RBC, octobre 2026).
- Ajouter une unité d'habitation accessoire (UHA) sur son terrain évite la commission de courtage, les droits de mutation et le déménagement. Le refinancement assuré de la SCHL peut financer jusqu'à 90 % de la valeur de la propriété après travaux.
- Première étape : vérifier que votre municipalité permet les UHA détachées. Dans les Laurentides, les règles diffèrent d'une ville à l'autre.
Les chiffres du 3e trimestre 2026
Selon l'APCIQ, voici le portrait du marché résidentiel québécois de juillet à septembre 2026 :
- 500 000 $ : le prix médian d'une maison unifamiliale, en hausse de 2 % sur un an ;
- 20 935 ventes résidentielles, en baisse de 7 % ;
- 42 408 inscriptions actives, en hausse de 20 % (19 % pour l'unifamiliale) ;
- 45 jours : le délai de vente moyen d'une unifamiliale, un jour de plus qu'il y a un an.
Le marché poursuit sa période de transition, mais la plupart des marchés régionaux restent à l'avantage des vendeurs. L'APCIQ range les marchés de villégiature des Laurentides parmi les plus équilibrés de la province, avec ceux de Montréal, de Gatineau, de Sorel-Tracy et de Salaberry-de-Valleyfield.
Ce que disent les propriétaires québécois
L'enquête Léger réalisée pour RBC (publiée le 14 octobre 2026) apporte un éclairage complémentaire. Au Québec :
- 68 % des répondants préféreraient acheter un logement où s'installer à long terme plutôt qu'un bien qui deviendra trop étroit ;
- 49 % des propriétaires trouvent plus difficile que prévu de passer à une propriété de gamme supérieure ;
- 35 % des propriétaires aimeraient déménager dans une maison plus grande ou différente, mais jugent que ce n'est pas réaliste financièrement en ce moment.
En clair : le besoin d'espace est là, mais l'achat d'une propriété plus grande freine bien des projets.
Déménager ou bâtir ? Le calcul change
Vendre pour acheter plus grand, c'est payer une commission de courtage, des droits de mutation (la taxe de bienvenue), des frais de notaire et de déménagement, puis financer un prix d'achat plus élevé. Ajouter une UHA sur un terrain que vous possédez déjà, c'est une autre logique : vous gardez votre milieu de vie et vous investissez dans votre propre propriété.
| Vendre et racheter plus grand | Ajouter une UHA sur son terrain | |
|---|---|---|
| Frais de transaction | Commission de courtage, droits de mutation, notaire, déménagement | Aucuns frais de vente ni droits de mutation |
| Financement | Un nouveau prêt hypothécaire, sur un prix d'achat plus élevé | Un refinancement de la propriété actuelle, dont le refinancement assuré de la SCHL |
| Coûts du projet | L'écart de prix entre les deux propriétés | Plans, permis, construction, raccordements ; compte de taxes qui peut augmenter |
| Milieu de vie | Un nouveau quartier | Vous restez chez vous |
| Résultat | Une maison plus grande | Un logement de plus, qui peut changer d'usage avec le temps |
Une maison de cour n'est pas bon marché pour autant : à titre indicatif, une plateforme de soumissions en rénovation l'estime entre 150 000 $ et plus de 250 000 $ au Québec en 2026, taxes, excavation et branchements compris. → Le détail des coûts et des aides : « Financer une UHA en 2026 : les vraies options »
Les usages les plus courants
- Loger un proche : un parent vieillissant, un jeune adulte qui veut gagner en autonomie.
- Générer un revenu de location à long terme, si votre municipalité le permet.
- Préparer l'avenir : une UHA peut changer de vocation au fil des besoins de la famille.
Un point d'attention : la location à court terme
Plusieurs municipalités encadrent ou interdisent la location touristique dans une UHA. Les règles de financement en tiennent compte aussi : le refinancement assuré de la SCHL exige des baux d'au moins 90 jours consécutifs.
Financer une UHA : le refinancement assuré de la SCHL
Depuis le 15 janvier 2025, la Société canadienne d'hypothèques et de logement (SCHL) assure le refinancement de propriétés pour y ajouter des logements secondaires. Selon ses exigences d'admissibilité :
- un ratio prêt-valeur jusqu'à 90 %, calculé sur la valeur de la propriété après les travaux ;
- un amortissement jusqu'à 30 ans (une surprime de 0,20 % s'applique au-delà de 25 ans) ;
- une valeur de propriété après travaux inférieure à 2 millions de dollars ;
- un maximum de quatre logements, y compris les logements existants ;
- l'emprunteur doit déjà être propriétaire, et au moins un logement doit être occupé sans loyer par lui ou par un proche (conjoint, parent ou enfant) ;
- le logement ajouté doit être autonome et respecter la réglementation applicable ;
- les fonds servent uniquement aux travaux : le retrait d'équité n'est pas permis ;
- la SCHL doit approuver le financement avant le début des travaux, ou au plus tard à leur tout début.
Les exigences de la SCHL ne précisent pas le cas des UHA détachées. Posez la question directement à votre institution financière ou à votre courtier hypothécaire avant de finaliser votre plan.
Les règles varient d'une ville à l'autre
Avant de comparer des scénarios financiers, une vérification s'impose : votre municipalité permet-elle les UHA détachées ? Dans les Laurentides seulement, les approches diffèrent beaucoup. Selon un portrait publié par le Journal Accès en septembre 2025, et l'avis public de Val-David :
| Municipalité | UHA détachée | Ce que prévoit la réglementation |
|---|---|---|
| Saint-Jérôme | Permise sous conditions | De 50 à 80 m², un seul étage, aucun sous-sol |
| Sainte-Sophie | Non | Seulement le logement d'appoint attenant à une maison unifamiliale, d'au plus 60 % de sa superficie |
| Sainte-Adèle | Non | Seulement une UHA à l'intérieur du bâtiment principal |
| Val-David | Permise sous conditions | Règlement 601-42, en vigueur depuis le 8 janvier 2025 : logements accessoires détachés permis à certaines conditions |
Ces règles évoluent : vérifiez toujours la version en vigueur auprès du service d'urbanisme de votre municipalité. → D'autres exemples, de Saguenay à Laval : « Mini-maison dans sa cour : pourquoi les règles changent autant d'une ville à l'autre »
Par où commencer ?
1. Vérifier le zonage
Demandez à votre municipalité si les UHA détachées sont permises dans votre zone et obtenez les normes applicables : superficie, hauteur, marges, stationnement, raccordement aux services. → Mon terrain est-il admissible ?
2. Évaluer votre capacité de financement
Estimez la valeur de votre propriété après travaux et discutez des options avec votre institution financière : refinancement, contribution familiale, épargne. Faites approuver le financement avant de commencer les travaux.
3. Préparer les plans et la demande de permis
Faites préparer des plans adaptés à votre terrain et aux règles locales, puis déposez votre demande de permis.
4. Planifier la construction
Choisissez un modèle, fixez un échéancier réaliste et prévoyez la préparation du terrain (fondation, raccordements, accès). → Le processus d'une UHA, étape par étape
Ce texte est informatif et ne constitue pas un conseil financier, fiscal ou juridique. Les conditions des programmes peuvent changer : validez-les auprès de votre institution financière, d'un courtier hypothécaire ou de votre municipalité avant de vous engager.
Questions fréquentes
Quel est le prix médian d'une maison unifamiliale au Québec en 2026 ?
Selon l'APCIQ, le prix médian d'une maison unifamiliale au Québec a atteint 500 000 $ au troisième trimestre de 2026, une hausse de 2 % sur un an.
Vaut-il mieux agrandir ou déménager quand on manque d'espace ?
Ça dépend du terrain, de la municipalité et du budget. Ajouter une UHA évite la commission de courtage, les droits de mutation et le déménagement, mais exige un règlement municipal qui le permet, un terrain qui s'y prête et un financement approuvé avant les travaux.
Peut-on refinancer sa maison pour construire une UHA ?
Oui. La SCHL assure le refinancement jusqu'à 90 % de la valeur après travaux pour ajouter des logements secondaires, si la propriété vaut moins de 2 millions de dollars et que le financement est approuvé avant le début des travaux. Vérifiez avec votre institution financière si votre projet d'UHA détachée est admissible.
Peut-on louer une UHA sur Airbnb ?
Souvent non. Plusieurs municipalités encadrent ou interdisent la location touristique dans une UHA, et le refinancement assuré de la SCHL exige des baux d'au moins 90 jours consécutifs. Vérifiez les règles de votre municipalité.
Sources et dernière mise à jour
Mise à jour : 30 octobre 2026
- L'immobilier résidentiel poursuit sa période de transition au Québec, mais la plupart des marchés demeurent à l'avantage des vendeurs , APCIQ, 14 octobre 2026
- Deux tiers des Québécois craignent de ne plus avoir les moyens d'accéder à la propriété s'ils attendent pour acheter, selon l'enquête RBC sur les tendances du marché résidentiel , RBC, 14 octobre 2026
- Refinancement pour logements accessoires : exigences d'admissibilité , Société canadienne d'hypothèques et de logement (SCHL)
- Énoncé économique de l'automne 2024 : permettre aux propriétaires de construire plus facilement des logements accessoires , Ministère des Finances Canada, 10 décembre 2024
- Densifier sans dénaturer : l'essor des unités d'habitation accessoires , Journal Accès, 30 septembre 2025
- Avis d'entrée en vigueur du règlement 601-42 , Municipalité de Val-David, 9 janvier 2025
- Combien coûte une suite de jardin au Québec en 2026 ? , Soumission Rénovation, mis à jour le 19 juin 2026